‘नवं कर्ज घेऊ नका, 3 वर्षांचा खर्च बाजूला ठेवा’; राहुल गांधींच्या गुंतवणूक सल्लागाराचा मोठा सल्ला
Muthukrishnan Dhandapani आजच्या काळात फक्त मोठं पद किंवा मोठ्या कंपनीचं नाव पुरेसं नाही. तर, नियमित उत्पन्न किती स्थिर हेही महत्त्वाचं आहे.
-
- Written By: Ninad K Published:


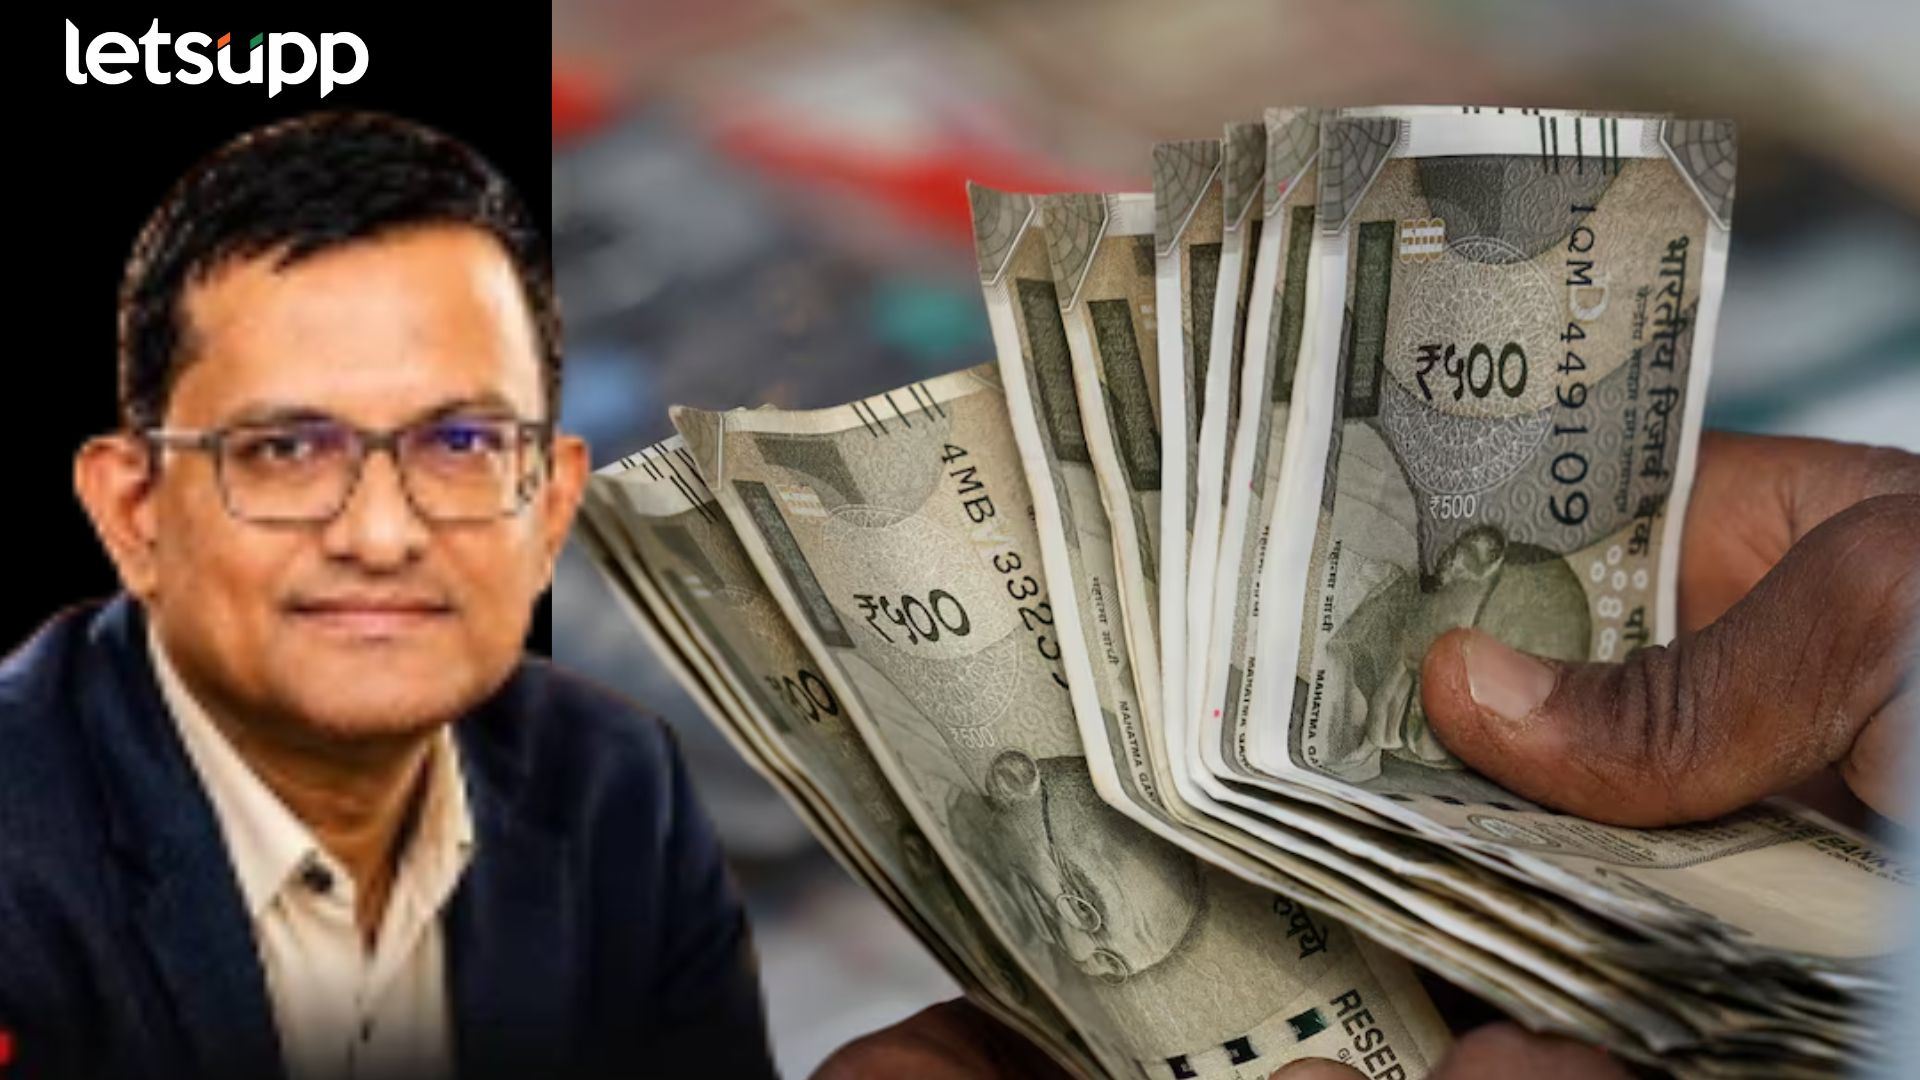
Rahul Gandhi Investment Adviser Warns Of Tough Times but Why : लोकसभेचे विरोधी पक्ष नेते राहुल गांधी यांचे गुंतवणूक सल्लागार मुथुकृष्णन धनदापानी यांनी केलेल्या एका पोस्टमुळे सध्या आर्थिक नियोजनाची चर्चा सुरू झाली आहे. व्हायरल होणाऱ्या पोस्टमध्ये धनदापानी यांनी नवं कर्ज घेण्याआधी विचार करा, मोठ्या आर्थिक बांधिलकीत घाई करू नका आणि शक्य असेल तर, कुटुंबाचा तीन वर्षांचा खर्च भागेल एवढा अपात्कालीन फंड (Emergency Fund) तयार करण्याचा सल्ला दिला आहे. पण, धनदापानी यांना असा अचानक सल्ला देण्याची गरज का पडली? सामान्य कुटुंबाने यातून नेमकं काय घ्यायचं? आणि तीन वर्षांचा खर्च बाजूला ठेवणं खरंच शक्य आहे का? हे समजून घेणं महत्त्वाचं आहे.
‘नवं कर्ज घेऊ नका’… नेमका सल्ला काय?
धनदापानी यांनी सोशल मीडिया पोस्टमध्ये लोकांना नवीन कर्ज घेण्यापासून शक्य तितकं दूर राहण्याचा सल्ला दिला आहे. यामध्ये विशेषतः घर खरेदी किंवा रिअल इस्टेटसारख्या दीर्घकालीन आर्थिक निर्णयांमध्ये घाई न करण्याचं त्यांनी म्हटलं आहे. आता याचा अर्थ घर खरेदी करू नका किंवा कर्ज घेणं चुकीचं आहे, असा सरसकट अर्थ काढता येणार नाही. मुद्दा आहे तो आपल्या उत्पन्नाच्या तुलनेत कर्जाचा भार किती आहे, याचा. कारण EMI सुरू झाल्यानंतर नोकरी गेली किंवा उत्पन्न अचानक कमी झालं, तर घरखर्चासोबत कर्जाची परतफेडही करावी लागते.
तीन वर्षांचा खर्च… एवढी बचत का?
धनदापानी यांच्या सल्ल्यातील सर्वात मोठा मुद्दा आहे Emergency Corpus. म्हणजे समजा एखाद्या कुटुंबाचा महिन्याचा खर्च 50 हजार रुपये आहे. तर वर्षाचा खर्च साधारण 6 लाख रुपये होतो. तीन वर्षांचा विचार केला तर, ही रक्कम 18 लाख रुपयांपर्यंत जाऊ शकते. अर्थात, प्रत्येक कुटुंबाचा खर्च वेगळा असल्यामुळे तीन वर्षांची रक्कमही वेगळी असेल. पण एवढा मोठा निधी ठेवण्यामागचा विचार काय? तर, अचानक नोकरी गेली… व्यवसायात अडचण आली… उत्पन्न थांबलं… किंवा अचानक मोठा खर्च आला, तरी काही काळ कुटुंबाचा आर्थिक गाडा सुरू राहावा हा या सल्ल्यामागचा मुख्य उद्देश असल्याचे बोलले जात आहे.
पगारदारांना मोठा सल्ला
धनदापानी यांनी त्यांच्या पोस्टमध्ये ‘पगार किती?’पेक्षा ‘पगार किती काळ सुरू राहणार?’ असा प्रश्न उपस्थित करत नोकरी करणाऱ्यांनाही एक महत्त्वाचा मुद्दा सांगितला आहे. आजच्या काळात फक्त मोठं पद किंवा मोठ्या कंपनीचं नाव पुरेसं नाही. तर, नियमित उत्पन्न किती स्थिर आहे, हेही महत्त्वाचं आहे. कारण महिन्याचा पगार बंद झाला, तर EMI, घरभाडं, मुलांच्या शाळेची फी, वीजबिल, किराणा आणि इतर खर्च मात्र सुरूच राहतात. म्हणूनच उत्पनांची सुरक्षा (Income Security) आणि अपात्कालीन फंड (Emergency Fund) यांच्याकडे गांभीर्याने पाहण्याचा सल्ला धनदापानी यांनी दिला आहे.
खरचं ‘आर्थिक संकट येणार’ का?
धनदापानी यांनी केलेल्या पोस्टनंतर आणि त्यात देण्यात आलेल्या सल्ल्यानंतर सर्वसामान्यांच्या मनात एक प्रश्न आणि भीती निर्माण झाली आहे. ती म्हणजे खरचं खरचं ‘आर्थिक संकट येणार’ का? तर, धनदापानी यांनी जगासमोर मोठं आर्थिक संकट येणारच आहे, असा ठोस दावा केलेला नाही. उलट, त्यांनी आर्थिक चढ-उतार हे चक्राचा भाग असल्याचं म्हटलं आहे. म्हणजेच धनदापानी यांची पोस्ट घाबरून जा अशी नाही तर, बिकट परिस्थिती निर्माण झाली तर, तयार राहा’ असा मोलाची सल्ला देणारी आहे. कारण चांगला काळ सुरू असताना बचत केली, कर्जाचा भार नियंत्रणात ठेवला आणि आपत्कालीन निधी तयार केला, तर परिस्थिती बिघडली तरी आर्थिक धक्का काही प्रमाणात पेलता येऊ शकतो.
मध्यमवर्गीय कुटुंबांसाठी तीन वर्षांची बचत शक्य आहे का?
धनदापानी यांनी त्यांच्या पोस्टमध्ये तीन वर्षांची बचत करा असाही सल्ला दिला आहे पण, मध्यमवर्गीय कुटुंबांसाठी तीन वर्षांची बचत शक्य आहे का? असा प्रश्न आहे. कारण, आज अनेकांवर आधीच घरभाडं किंवा EMI, मुलांचं शिक्षण, आरोग्याचा खर्च, घरखर्च आणि इतर जबाबदाऱ्या आहेत, त्यांच्यासाठी तीन वर्षांचा संपूर्ण खर्च बाजूला ठेवणं सहज शक्य नाही. धनदापानी यांच्या पोस्टवर सोशल मीडियावर आलेल्या प्रतिक्रियांमध्येही हाच मुद्दा उपस्थित करण्यात आला आहे. काहींनी तीन वर्षांचा निधी हे मोठं लक्ष्य असल्याचं म्हटलं, तर काहींनी मध्यमवर्गीयांसाठी तीन महिन्यांची बचतही कठीण असल्याचं सांगितलं. त्यामुळे तीन वर्षांचा Emergency Fund हा प्रत्येक कुटुंबासाठी बंधनकारक आकडा मानण्यापेक्षा, आपल्या परिस्थितीनुसार आर्थिक सुरक्षा वाढवण्याचा एक लक्ष्य म्हणून पाहता येईल.
धनदापांनी यांच्या सल्ल्याचा सर्वसामान्यांसाठी अर्थ काय?
तुमचं घर घेण्याचं स्वप्न असेल, तर EMI तुमच्या उत्पन्नाला किती झेपते, हे पाहा. कार घ्यायची असेल, तर गरज आणि आर्थिक क्षमता यांचा विचार करा. नोकरी बदलणार असाल, तर नवीन पगारासोबत नोकरीची स्थिरताही तपासा आणि सर्वात महत्त्वाचं म्हणजे संपूर्ण पगार खर्च करण्याऐवजी काही हिस्सा आपत्कालीन निधीसाठी बाजूला ठेवण्याची सवय लावा. कारण आर्थिक संकट कधी येईल हे सांगता येत नाही… पण संकट आलं तर, आपण किती तयार आहोत, हे आपल्या हातात असतं. धनदापानी यांचा सल्ला त्यामुळे ‘पैसे खर्च करू नका’ एवढाच नाही तर, मोठी आर्थिक बांधिलकी घेण्याआधी स्वतःची आर्थिक सुरक्षा मजबूत करा, हा आहे.
I’m no Nostradamus.
I’ve been cautioning for the last two years about some of the possibilities I saw coming.
I’ll repeat it for the nth time.
Try your level best to create a safe reserve or emergency corpus that can cover three years of your family’s complete expenses.
Don’t…
— Muthukrishnan Dhandapani (@dmuthuk) September 29, 2026
संबंधित बातम्या
इंडिया आघाडीच्या पत्रकार परिषदेत ममता बॅनर्जींचा पारा चढला; ज्ञानेश कुमारांवर गंभीर आरोप